Publié le Lecture 3 min
L'effet de levier immobilier : comment l'emprunt démultiplie (ou détruit) votre rendement
C'est le seul placement grand public que la banque accepte de financer : l'immobilier locatif se joue à crédit. Bien compris, le levier est ce qui rend un rendement modeste réellement enrichissant. Mal compris, il amplifie les pertes exactement comme il amplifie les gains.
Le principe : le rendement se calcule sur VOTRE argent
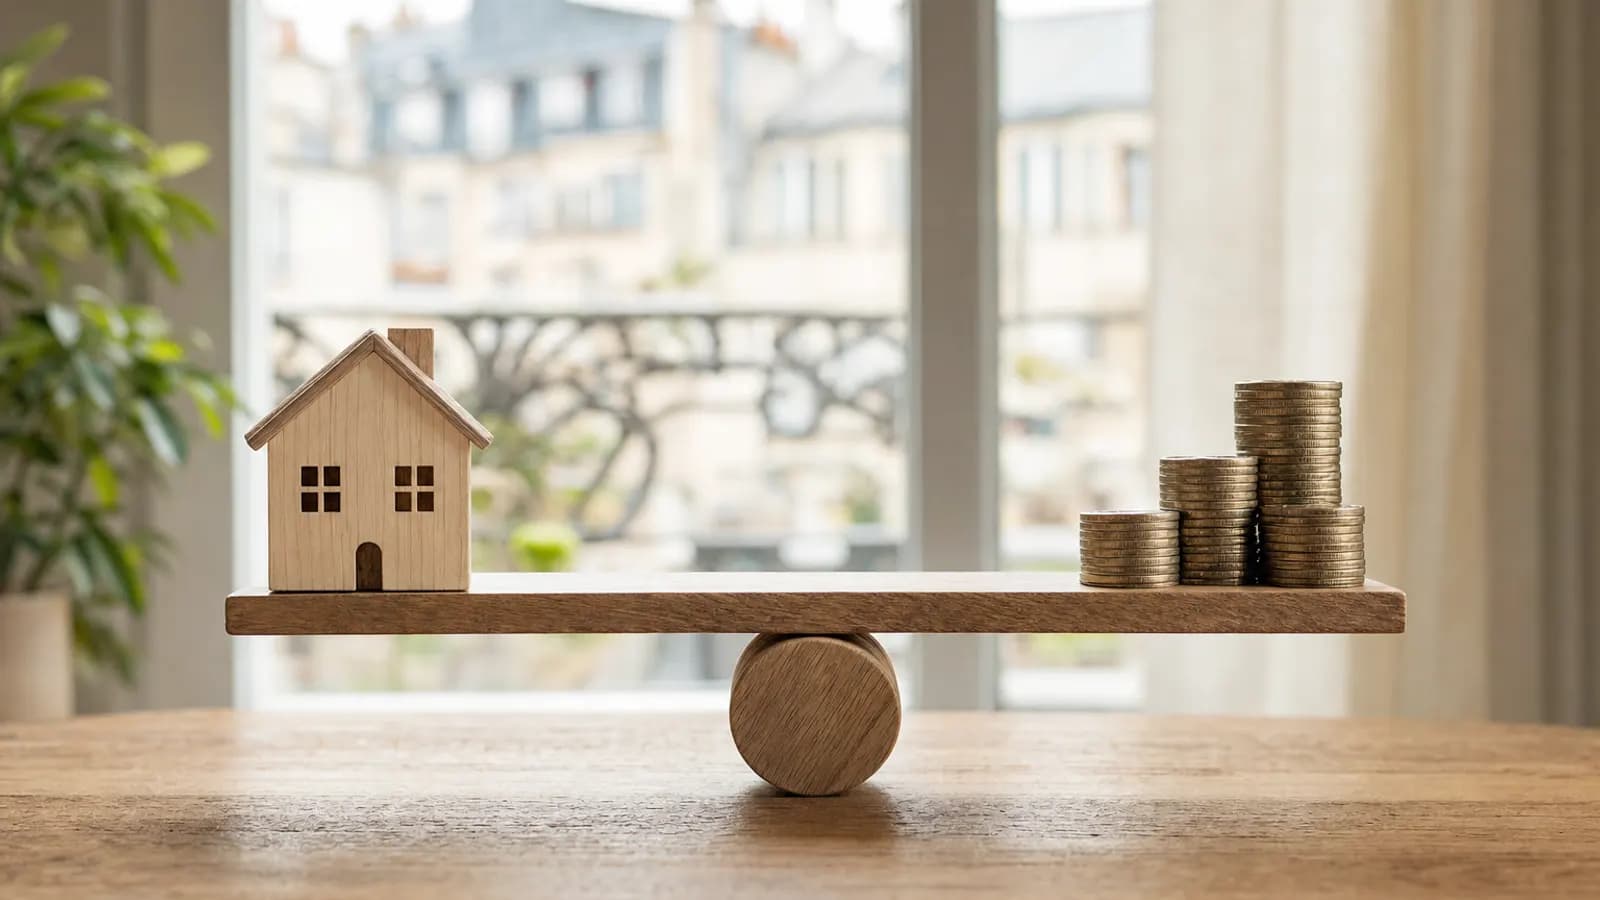
Quand vous achetez comptant, votre rendement se mesure sur tout le capital immobilisé. À crédit, la banque finance l'essentiel : votre performance se mesure sur ce que vous sortez réellement — l'apport, puis l'éventuel effort d'épargne mensuel. Le bien travaille sur sa valeur totale, mais c'est votre mise réduite qui en récolte le résultat : c'est ça, le levier.
Le même bien, deux rendements
Exemple simplifié (hors fiscalité et frais de revente) : un bien à 200 000 € tout compris, 8 000 €/an de loyers nets de charges, revendu 260 000 € au bout de 20 ans. Acheté comptant, le TRI — le taux de rendement de l'argent réellement investi — ressort à 4,9 %. Financé à 100 % à 3,5 % sur 20 ans, avec ~490 €/mois d'effort d'épargne : TRI de 7,6 %. Même bien, mêmes loyers, même revente — le détail du calcul est dans notre guide TRI.
Les trois moteurs du levier
- Le capital amorti au fil des loyers. Chaque mensualité contient une part de remboursement : de l'épargne forcée, financée d'abord par le loyer — complétée par votre effort quand il ne suffit pas. Au terme du crédit, cette valeur est à vous.
- La plus-value sur la valeur totale. Si le bien prend 20 %, ce gain se calcule sur 200 000 € — pas sur votre apport. Avec 10 % d'apport, +20 % sur le bien représente ×3 sur votre mise (avant frais et impôts).
- Votre trésorerie reste disponible. L'argent non immobilisé peut travailler ailleurs — ou sécuriser le projet en épargne de précaution, ce qui est souvent le meilleur usage.
Quand le levier détruit de la valeur
La règle tient en une phrase : le levier n'enrichit que si le rendement global du bien (loyers + évolution du prix) dépasse le coût réel du crédit — le TAEG, assurance et frais compris. En dessous, il appauvrit plus vite qu'un achat comptant — et la bascule est plus tardive qu'on ne le croit : dans l'exemple du guide TRI, même un bien revendu sans aucune hausse laisse l'avantage au crédit ; il faut une revente à −20 % pour que le comptant reprenne le dessus. Et il amplifie aussi les baisses : un bien acheté avec 10 % d'apport qui perd 10 % de sa valeur a effacé la totalité de votre mise. Ajoutez le risque de trésorerie — un effort d'épargne insoutenable force à vendre au pire moment — et vous avez les deux vraies limites du levier : la qualité du bien, et la soutenabilité de vos mensualités. Le cash-flow reste le juge de paix.
S'ajoutent les limites bancaires : taux d'endettement plafonné (règle des ~35 % assurance comprise), apport souvent exigé pour les frais, et capacité d'emprunt consommée — un levier maximal sur un projet médiocre vous ferme la porte du bon projet suivant.
Comment CheckRenta en tient compte
Notre score crédite le levier là où il agit vraiment : le pilier « enrichissement long terme » note le TRI, calculé sur l'argent que vous sortez réellement — le levier y est intégré par construction. En face, le cash-flow et les stress tests mesurent si le montage tient au quotidien. Un effort d'épargne rémunéré par une vraie création de valeur est qualifié de pari patrimonial ; un levier qui ne crée rien est signalé pour ce qu'il est. La méthode complète est publiée ici.
Mesurez l'effet du financement sur votre projet : TRI avec et sans crédit, cash-flow, prix d'équilibre — gratuitement.
Ouvrir le simulateur →Pour aller plus loin : le TRI expliqué simplement, les trois rentabilités et le vrai coût total d'un achat.
À lire aussi
Toute la rubrique Crédit & taux → Actualité
Crédit & taux ·
Taux d'usure au 1er octobre 2026 : 5,40 % sur 20 ans et plus
Le plafond légal du TAEG passe de 5,29 % à 5,40 % sur 20 ans et plus. Les nouveaux seuils (particuliers et SCI), la différence avec le taux nominal, et pourquoi un plafond qui monte n'est pas un crédit qui baisse.
 Actualité
Crédit & taux ·
Hausse des taux BCE (septembre 2026) : l'impact sur votre crédit
+0,25 point le 10 septembre : ce que cela change (ou non) pour les crédits immobiliers français, l'impact chiffré sur la mensualité, le cash-flow et la capacité d'emprunt, et les quatre réflexes à adopter avant de signer.
Crédit & taux ·
Taux de crédit : situer votre offre (moyen, bon, excellent — et le TAEG)
Le « bon » taux n'est publié nulle part : comment situer une offre — le TAEG comme seule base de comparaison, les repères dérivés du taux moyen, ce qui fait votre taux, et ce que 0,3 point change (31 €/mois sur 200 k€).